Les mises en place de structures holding se sont multipliées pour les PME dans les dernières décennies. La holding est souvent présentée comme l’outil incontournable de la structuration patrimoniale, de la détention d’entreprise et de sa transmission.
L’intérêt de l’apport cession peut être simplement exposé : l’opération conduit à mobiliser la totalité du produit de cession (sans qu’il soit diminué de l’impôt de plus-value) afin de financer de nouveaux projets, tout en offrant la possibilité de purger la plus-value en cas de décès, ou en cas de donation des titres de la holding.
Cependant l’utilisation de ce mécanisme s’avère en pratique éloignée de son esprit. C’est notamment le cas lorsqu’une part significative des remplois porte sur des actifs immobiliers ou financiers et non sur des opérations de financement d’activités opérationnelles.
Le plus souvent la création de la société holding se réalise par l’apport à son profit de titres de sociétés opérationnelles par les dirigeants personnes physiques.
Pour pallier le manque de flux financier lors de ce type d’opération, le législateur a de manière constante prévu l’application de dispositifs particuliers prenant la forme de sursis ou de reports d’imposition pour le traitement des plus-values d’apport.
L’application de ces dispositifs fiscaux a engendré de nombreux contentieux, le fisc revendiquant pour certaines situations un usage abusif des textes. Aussi dans ce jeu du chat et de la souris, le législateur est venu à plusieurs reprises adapter le dispositif législatif afin de limiter les effets d’aubaine fiscale.
Le dernier tour de vis a été réalisé dans le cadre de la loi de finances pour 2026, adoptée en février dernier. La lecture du projet de loi de finances pour 2027 conduit vers un dispositif encore plus restrictif.
Les évolutions fiscales récentes et celles qui se dessinent pour 2027 viennent toutefois rebattre les cartes.
Cet article a pour ambition de faire la synthèse des différents dispositifs applicables.
I. Évolution historique des dispositifs applicables
Plusieurs dispositifs se sont succédés :
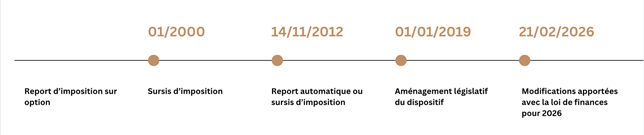
A. Le dispositif antérieur au premier janvier 2000 : report d’imposition sur option
Les plus-values réalisées avant le 1er janvier 2000 à l’occasion d’un apport en société bénéficiaient, sur option expresse du contribuable, d’un report d’imposition.
Ce report prend fin et les plus-values en report deviennent imposables au moment de la cession, du rachat, du remboursement ou de l’annulation des titres reçus en échange. Les règles d’assiette applicable en cette situation, sont celles qui sont en vigueur lors de l’échange, alors que les règles de liquidation sont celles en vigueur au titre de l’année d’expiration du report. En outre, il convient d’ajouter que la plus-value en report d’imposition se trouve définitivement exonérée en cas de transmission à titre gratuit des titres reçus en échange.
En outre, la loi ne prévoit pas de remise en cause de ce report en cas de cession par le holding des titres qui lui ont été apportés.
B. Le dispositif applicable entre le premier janvier 2000 et le 14 novembre 2012 : Sursis d’imposition
Les opérations d’apport à holding réalisées au cours de cette période ouvraient droit à un sursis d’imposition que cette société soit contrôlée ou non par l’apporteur. Le sursis d’imposition s’appliquait de plein droit sans que le contribuable ait à en faire la demande. L’opération d’échange est considérée comme une opération intercalaire. Au titre de l’année de l’échange, la plus-value ou la moins-value d’échange n’était pas constatée et ne faisait l’objet d’aucune déclaration.
Lors de la cession ultérieure des titres reçus en échange, le gain net est calculé à partir du prix ou de la valeur d’acquisition des titres remis à l’échange. C’est la législation en vigueur à cette date qui trouve à s’appliquer.
La plus-value en sursis est définitivement exonérée d’impôt sur le revenu en cas de transmission à titre gratuit des titres reçus en échange.
En outre, la loi ne prévoit pas de remise en cause de ce report en cas de cession par le holding des titres qui lui ont été apportés.
Cependant, le fisc a estimé pour de nombreux cas que la revente rapide des titres par le holding, sans réinvestissement rapide et conséquent dans des actifs opérationnels pouvait constituer des opérations tombant sous le joug de l’abus de droit fiscal par le biais de la fraude à la loi.
Le comité de l’abus de droit fiscal a émis plusieurs avis confirmant ou infirmant l’analyse du fisc en fonction des faits de chaque cas d’espèce. Et il revient (encore à ce jour) à la jurisprudence de conclure sur les conséquences fiscales de ces schémas. Nous ne développerons pas ici plus longuement le sujet qui traité d’une fiscalité révolue.
La loi de finances rectificative pour 2012 a eu pour objet de clarifier les intentions du législateur et de mettre en place des clauses anti-abus de nature législative.
C. Le dispositif applicable entre le 14 novembre 2012 et le 31décembre 2018 : Report automatique ou sursis d’imposition
Pour les apports réalisés à compter du 14 novembre 2012 (et cela n’a pas été modifié par les réformes législatives postérieures) deux situations doivent être distinguées :
1. Report automatique d’imposition
Un mécanisme de report automatique s’applique lorsque la société bénéficiaire de l’apport est contrôlée par le contribuable. Cette condition étant appréciée à la date de l’apport, en tenant compte des droits détenus par le contribuable à l’issue de celui-ci.
Le contribuable est considéré comme exerçant le contrôle de la société bénéficiaire de l’apport lorsqu’il remplit l’une des conditions suivantes :
- il détient la majorité des droits de vote ou des droits dans les bénéfices sociaux de la société considérée. Pour l’appréciation de cette condition, il est fait masse des droits de vote ou des droits dans les bénéfices de la société concernée détenus, directement ou indirectement, par le contribuable, son conjoint (ou partenaire lié par un pacte civil de solidarité [PACS]), leurs ascendants, leurs descendants et leurs frères et sœurs ;
- il dispose seul de la majorité des droits de vote ou des droits dans les bénéfices sociaux de la société considérée en vertu d’un accord avec d’autres associés ou actionnaires ;
- il exerce en fait le pouvoir de décision.
Par ailleurs, la doctrine administrative estime que pour l’appréciation de cette condition, le contribuable est présumé exercer le contrôle de la société bénéficiaire de l’apport lorsqu’il dispose, directement ou indirectement, d’une fraction des droits de vote ou des droits dans les bénéfices sociaux égale ou supérieure à 33,33 % et qu’aucun autre associé ou actionnaire ne détient, directement ou indirectement, une fraction supérieure à la sienne.
La présomption considérée est une présomption simple qui peut être combattue par le contribuable par la justification de la preuve contraire.
Dans le cadre d’un mécanisme de report d’imposition, le fait générateur de la plus-value est constitué par l’apport. Les règles d’assiette applicables sont donc celles en vigueur à la date de l’apport. L’assiette de la plus-value est ainsi déterminée et figée à la date de l’opération d’apport.
Les plus-values d’apport réalisées depuis le 1er janvier 2018 peuvent être réduites de l’abattement de droit commun ou renforcé, sous réserve que les titres apportés aient été acquis avant cette date et que l’option pour le barème progressif ait été exercée au titre de l’année de réalisation de l’apport.
Les plus-values d’apport réalisées entre le 1er janvier 2013 et le 31 décembre 2017 sont susceptibles de bénéficier de l’abattement de droit commun ou renforcé en vigueur jusqu’au 31 décembre 2017.
Les plus-values réalisées entre le 14 novembre et le 31 décembre 2012 ne bénéficient d’aucun abattement
En revanche, le report a pour effet de décaler l’imposition effective de cette plus-value à l’impôt sur le revenu et aux prélèvements sociaux à une date ultérieure. Les règles de taux applicables à la plus-value à l’expiration du report sont celles en vigueur lors de l’apport.
Dès l’apport il est donc possible de déterminer avec exactitude le montant des impositions qui seront à payer à une date ultérieure (date d’un évènement conduisant à la perte du report d’imposition).
Le report d’imposition prend fin :
- lors de la cession à titre onéreux, du rachat, du remboursement ou de l’annulation des titres reçus en rémunération de l’apport ;
- lors de la cession à titre onéreux, du rachat, du remboursement ou de l’annulation des titres apportés à la société bénéficiaire dans un délai de 3 ans à compter de l’apport, sauf si cette société s’engage à réinvestir 50% du produit de la cession dans une activité économique dans un délai de deux ans;
- lorsque le contribuable transfère son domicile fiscal hors de France dans certaines conditions.
Les actifs objets du réinvestissement devaient être conservés par le holding pendant une année, à défaut le report d’imposition était remis en cause.
En cas de donation des titres reçus en rémunération de l’apport et si le donataire contrôle la société émettrice des titres transmis à l’issue de la donation, le report d’imposition de la plus-value est transféré sur sa tête. A défaut de mention de ce transfert dans l’acte de donation, le report tombe et le donateur se trouve imposé sur la plus-value en report.
En cas de remploi direct par le holding (Acquisition de fonds de commerce, de titres de sociétés…), le délai de conservation des titres donnés par le donataire qui était initialement de 18 mois pour les donations réalisées avant le premier janvier 2020 et à été porté à 5 ans à compter de cette date.
En cas de remploi indirect (Souscription au capital de structures de capital risque – FCPR, SCR, FPCI, SLP), le délai de conservation des titres donnés par le donataire était de 10 ans.
2. Sursis d’imposition
A défaut de contrôle dans les conditions exposées ci-dessus, c’est le mécanisme du sursis qui s’applique dans des conditions analogues à celles existant avant la réforme de novembre 2012.
D. Le dispositif applicable entre le premier janvier 2019 et le 21 février 2026 : Report automatique ou sursis d’imposition
Le législateur a porté le quota de réinvestissement à 60 % du prix de cession en lieu et place des 50 % prévus antérieurement. Le délai de remploi est resté figé à 2 années.
Les biens ou titres acquis en remploi devaient être conservés pendant une année, quel que soit le type de réinvestissement.
En cas de remploi direct par le holding, le délai de conservation des titres donnés par le donataire était de 5 ans (18 mois antérieurement au premier janvier 2020). En cas de remploi indirect, ce même délai était de 10 ans.
II. Ce que la loi de finances pour 2026 a modifié
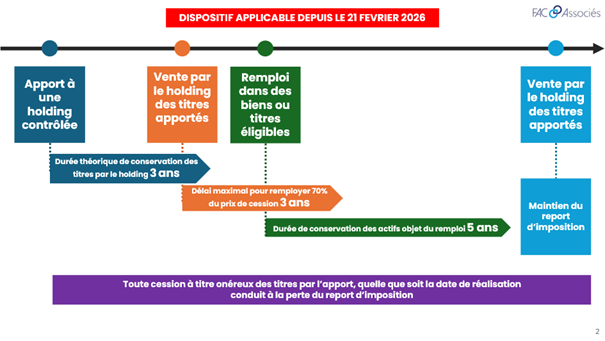
- Modification des obligations de remploi pour la holding ayant cédé des titres apportés dans un délai inférieur à trois années
La dernière loi de finances adoptée en février 2026 modifie le dispositif de l’apport/cession sur quatre points. Les modifications sont applicables aux cessions de titres apportés réalisées à compter du 21 février 2026.
Les modifications visent la situation pour laquelle les titres apportés sont cédés dans les trois ans suivant la date de l’apport à la holding ayant donné lieu à l’application d’un report automatique d’imposition. En cas de cession de ces titres plus de trois années après l’apport, le report d’imposition continue à produire ses effets.
1. Augmentation du pourcentage de remploi
Le législateur a porté le quota de réinvestissement à 70 % du prix de cession en lieu et place des 60% prévus antérieurement.
2. Augmentation du délai de remploi
Le délai de remploi est allongé, il est porté de 2 à 3 années, à compter de la date de la cession des titres apportés.
3. Recentrage des remplois éligibles
Le champ des activités éligibles au remploi est restreint.
L’article 150-0 B ter du CGI, ne liste plus les activités éligibles mais renvoie aux activités définies à l’article 199 terdecies-0 A, I-C-3° du même Code. Cette disposition concerne les réductions d’impôt Madelin (réduction d’impôt sur le revenu pour souscription au capital de PME).
Sont ainsi admises les remplois se rattachant aux activités industrielles, commerciales, artisanales, agricoles ou libérales, à l’exclusion des activités procurant des revenus garantis en raison de l’existence d’un tarif réglementé de rachat de la production ou bénéficiant d’un contrat offrant un complément de rémunération défini à l’article L 314-18 du Code de l’énergie (cela vise en fait les activités de production d’électricité), des activités financières (y compris les activités de courtage et de change), des activités de gestion de son propre patrimoine mobilier, des activités de construction d’immeubles en vue de leur vente ou de leur location et des activités immobilières. Les activités de gestion de son propre patrimoine immobilier demeurent expressément exclues par l’article 150-0 B ter. Sont donc exclues l’ensemble des activités immobilières (marchands de biens, lotisseurs, agences immobilières, administrateurs de biens, promoteurs immobiliers).
4. Allongement du délai de conservation des biens objet du remploi
Les biens ou titres acquis en remploi devront désormais être conservés pendant cinq ans, quel que soit le type de réinvestissement.
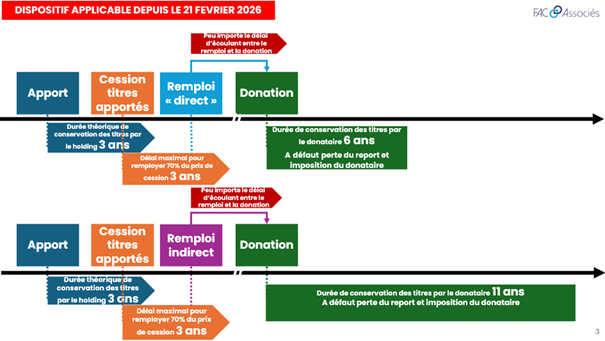
B. Allongement du délai de conservation pour les donataires des titres des holding
En cas de donation des titres reçus en rémunération de l’apport et si le donataire contrôle la société émettrice des titres transmis à l’issue de la donation, le report d’imposition de la plus-value est transféré sur sa tête. A défaut de mention de ce transfert dans l’acte de donation, le report tombe et le donateur se trouve imposé sur la plus-value en report.
1. En cas de remploi direct par le holding (acquisition de fonds de commerce, de titres de sociétés…)
Le délai de conservation des titres donnés par le donataire qui était jusqu’alors de 5 ans est allongé d’une année. Il est donc porté à 6 ans.
2. En cas de remploi indirect (souscription au capital de structures de capital risque – FCPR, SCR, FPCI, SLP)
Le délai de conservation des titres donnés par le donataire qui était jusqu’alors de 10 ans est allongé d’une année. Il est donc porté à 11 ans.
C. Commentaires administratifs
Bercy a publié ses commentaires administratifs relatifs à la loi de finances pour 2026 dans le cadre d’un BOFiP du 10 août 2026. (BOFiP-RPPM-PVBMI-30-10-60).
Pour l’essentiel des commentaires, l’administration ne fait que synthétiser sans surprise le contenu des nouveautés législatives.
Le BOFiP met l’accent sur le caractère restrictif de la nature des remplois lorsque la holding aura trop rapidement (dans les trois ans de l’apport) revendu les titres qui lui avaient été apportés.
III. Les perspectives issues du projet de loi de finances pour 2027
L’imposition immédiate de la plus-value en report d’imposition en cas de transmission par voie de donation ou de succession des titres reçus en rémunération de l’apport serait applicable aux transmissions réalisées à compter du 1er octobre 2026 (projet de loi art. 5, II).
Selon l’exposé des motifs, il s’agirait de renouer avec l’esprit originel du dispositif de l’apport-cession.
Le texte prévoit également que l’impôt sur le revenu afférent à la plus-value placée en report d’imposition dont le report expire suite à la transmission à titre gratuit des titres reçus en rémunération de l’apport pourrait, sur demande du redevable, faire l’objet d’un plan de règlement échelonné sur les 5 années suivant celle au titre de laquelle la plus-value deviendrait imposable.
L’adoption en l’état de ce texte provoquerait un véritable cataclysme, remettant en cause, a posteriori, les schémas d’apport/cession. En effet la mutation à titre gratuit de titres de sociétés opérationnelles, sans le passage via la holding, continuera à purger les plus-values.
L’enchainement des opérations d’apport à holding suivi de la donation des titres de cette dernière pourra s’avérer délicat à gérer dans la mesure où les donataires ou héritiers auront à supporter l’impôt relatif à une plus-value réalisée par le donateur ou le défunt alors mêma qu’à ce stade ils ne percevraient aucune liquidité.
IV. Conclusion
La mise en place des schémas d’apport cession nécessite une analyse des potentielles contraintes immédiates et/ou différées. On rappellera que le droit de reprise de l’administration s’exerce jusqu’à la fin de la troisième année qui suit celle au titre de laquelle l’imposition est due. La plus-value placée en report d’imposition peut donc être contrôlée et rectifiée par l’administration jusqu’au 31 décembre de la troisième année qui suit la date de réalisation du fait générateur d’imposition, c’est-à-dire la date de survenance de l’événement qui entraîne l’expiration du report d’imposition. Il convient en pratique d’éviter les effets des bombes à retardement.
On misera aussi sur la sagesse des parlementaires qui pourront amender le projet de loi de finances afin de le rendre plus réaliste économiquement.
Annexes Infographies